|
系統用蓄電池事業で融資を受けるには?審査のポイントと資金調達の方法を解説
系統用蓄電池事業では、金融機関から融資を受けて、設備投資や事業開発に必要な資金を調達する方法があります。
ただし、融資を受けられるかどうかは、蓄電池設備の性能や規模だけで決まるものではありません。
土地や系統連系の状況、収益計画、EPCやアグリゲーターなどの事業体制、想定されるリスクを含めて、事業全体の実現性が確認されます。
本記事では、系統用蓄電池事業の融資を検討している担当者さまに向けて、審査で確認されるポイントと資金調達の方法を解説します。
記載の内容は2026年9月時点のものです。
チクデンの特徴
・登録不要ですぐ比較相談できる
・検討状況に合わせて必要な事業者・進め方をご案内
・業界知識がなくても利用OK
チクデンは、系統用蓄電池の導入や事業参入を検討している方と、信頼できる事業者をつなぐ無料のマッチングサービスです。
案件探しから事業者選び、相見積もりまでをワンストップでサポートし、効率的な比較・検討を実現します。
投資目的の方はもちろん、新規事業として検討している企業や土地活用を考えている方まで、検討状況に応じて最適な進め方をご案内します。
まだ具体的な計画が固まっていない段階でも相談可能です。
情報収集から始めたい方や、信頼できる事業者と効率良く比較・検討したい方は、ぜひチクデンをご活用ください。
| 利用料金 | 無料 |
|---|---|
| 利用者 | 投資家・事業会社、デベロッパー・土地所有者、EPC施工事業者、アグリゲーター・電池メーカー |
| 提携機関 | 物件販売、EPC、メーカー、金融機関、アグリゲーター |
| 対応可能エリア | 日本全国 |
| 可能マッチング | ・購入者(投資家・事業会社)⇔ 販売者(案件・蓄電所) ・土地所有者 ⇔ EPC施工会社 ・土地権利販売者 ⇔ 土地権利購入者 ・アグリゲーター・電池メーカーなどの業者マッチング |
| 公式サイト | https://battery-navi.jp/ |
目次
系統用蓄電池事業の融資の現状
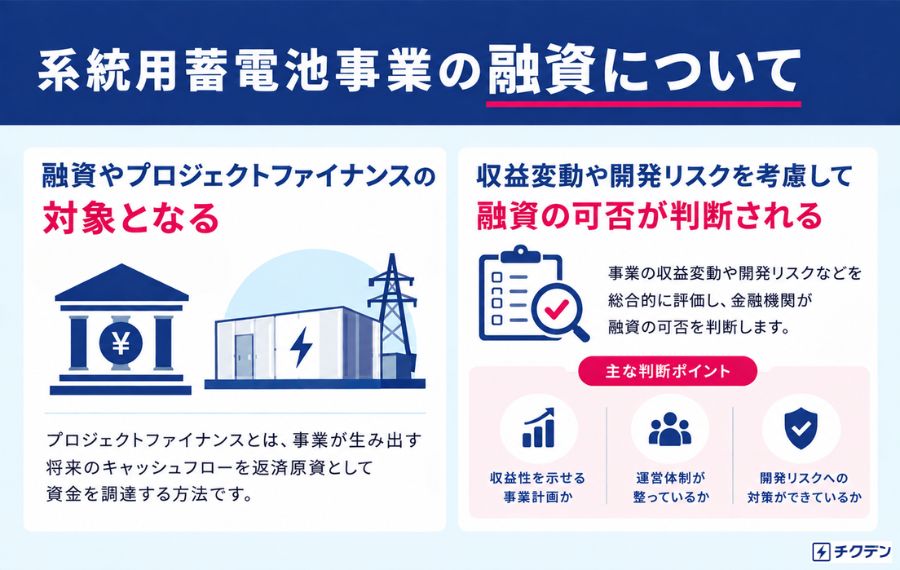
系統用蓄電池事業の資金調達を金融機関に相談するときは、設備の導入計画だけでなく、事業としてどう収益を確保し、リスクにどう対応するのかを整理しておく必要があります。
現状は次の3点です。
融資とプロジェクトファイナンスの対象になる
数億円規模の投資では金融機関の活用が一般的で、系統用蓄電池事業も融資の対象になります。
融資の方法の一つとして検討されるのが、プロジェクトファイナンスです。
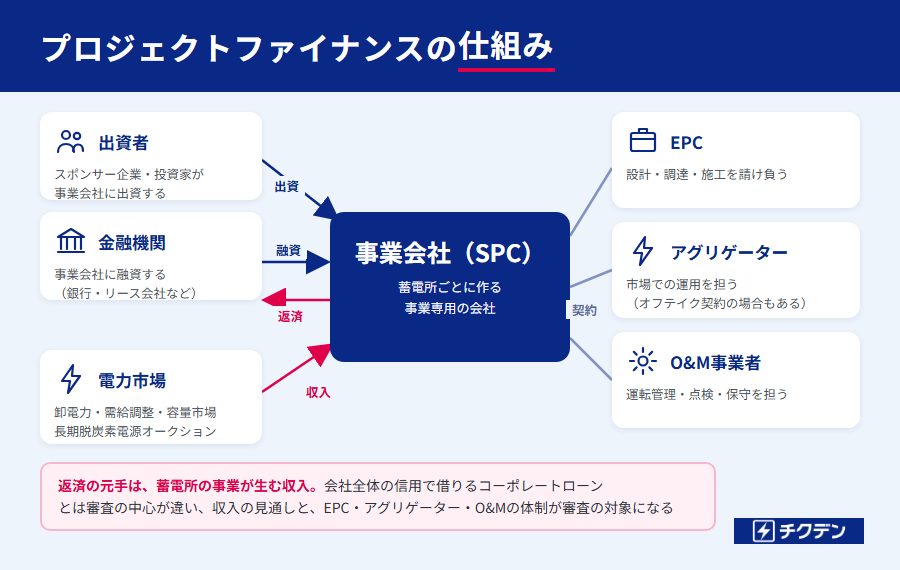
プロジェクトファイナンスとは、事業そのものから生まれる将来のキャッシュフローを返済の原資として、事業に必要な資金を調達する方法です。
事業者の信用力をもとに借りる通常の融資(コーポレートローン)とは、審査の中心が異なります。
ただし、プロジェクトファイナンスは、すべての事業で利用できるわけではありません。
市場で運用して収益を得る系統用蓄電池事業は、次の理由から、プロジェクトファイナンスの適用が難しい場合があります。
- 市場価格が安定しない
- 制度の変更で、固定費を回収できるかの見通しが立ちにくい
こうした収益面の不確実性があるため、融資を受けるには、収益性と継続性を説明できる事業計画が欠かせません。
※参照:系統用蓄電池の可能性と課題について(P.5)/エネルギーリソースアグリゲーション事業協会
金融機関の審査は慎重に行われる
系統用蓄電池事業の融資では、事業の収益性だけでなく、開発から運営までのリスクも確認されます。
融資審査で重視されやすい項目は、次の6つです。
- 土地を確保できているか
- 系統連系の見通しが立っているか
- EPCやアグリゲーターなどの事業体制が整っているか
- 想定する収益の根拠
- 設備の劣化や故障への対応
- 市場価格や制度変更のリスクの想定
金融機関は、プロジェクトの信用力、収益モデル、担保価値、関係事業者の信用力、土地の権利関係など、複数の要素を確認します。
そのため融資の相談では、「蓄電池を設置すれば収益が得られる」という説明だけでは足りません。
事業全体をどう成立させるのかを、具体的に示す必要があります。
経済産業省の検討会が2025年3月にまとめた事業者ヒアリングでも、安く充電して高く売る運用は収益の見通しに幅があり、金融機関への説明が難しいという声が挙がっています。
一方で、長期脱炭素電源オークションで落札した蓄電池は、固定費水準の容量収入を原則20年間受け取れる仕組みです。
業界団体の資料は、固定費の一部が約束されるこうした仕組みがあれば、プロジェクトファイナンスを使った大規模な案件が可能になるとしています。
ただし、落札すればほかの市場の収益の約9割を還付する仕組みがあり、落札が融資を約束するわけではありません。
※参照:2024年度 定置用蓄電システム普及拡大検討会の結果とりまとめ(P.52)/経済産業省
※参照:系統用蓄電池の現状と課題(P.8)2024年5月29日/資源エネルギー庁
長期脱炭素電源オークションの仕組みは、下記記事で解説しています。
関連記事:
国内でも融資の事例が出てきている
国内では2023年以降、系統用蓄電池を対象にしたプロジェクトファイナンスや融資が組成されています。
金融機関や事業者が公表した主な事例は、次の表のとおりです。
| 発表 | 案件 | 金融機関 | 規模 | 融資の形 |
|---|---|---|---|---|
| 2023年8月 | 姫路蓄電所(兵庫県) | SMFLみらいパートナーズ | 15MW/48MWh | プロジェクトファイナンス(「本邦初」と発表。同社調べ) |
| 2023年12月 | サーラ浜松蓄電所(静岡県) | 三井住友銀行 | 11.4MW/69.6MWh(直流換算) | グリーンローン 22億円・借入期間5年 |
| 2024年4月 | 広原蓄電所(宮崎県) | 三菱UFJ銀行 | 30MW規模 | プロジェクトファイナンス 約85億円(東京ガスが運用するオフテイク契約) |
| 2025年5月 | 西郷村の蓄電所(福島県) | 三井住友銀行・東邦銀行 | 40MW/200MWh | シンジケートローン 62億円・契約期間20年(長期脱炭素電源オークションを活用) |
| 2025年5月 | 多奈川蓄電所(大阪府) | 三菱UFJ銀行 | 99MW/396MWh | プロジェクトファイナンス(市場の収入だけを返済原資にする「本邦初」の案件と発表) |
| 2026年3月 | 菊川西村蓄電所(静岡県) | SBI新生銀行 | 想定送電端出力90MW | プロジェクトファイナンス 約60億円(電力市場で販売する型) |
| 2026年4月 | 全国14か所の高圧蓄電所(日本蓄電池) | リコーリース | 高圧14か所 | 複数の施設をまとめた融資(限度額49億円) |
当初は、オフテイク契約や長期脱炭素電源オークションで収入の一部が固定された案件が目立ちました。
2025年には、市場の収入だけを返済原資にするプロジェクトファイナンスを三菱UFJ銀行が組成し、その後、SBI新生銀行やリース会社でも同じ型の融資が続いています。
地方銀行では、東邦銀行が三井住友銀行と協調して融資した例があります。
表の事例は、いずれも高圧・特別高圧の大規模な案件です。
融資の金額や期間を公表していない案件も多いため、条件は金融機関ごとに確認が必要です。
出典:
- 系統用蓄電池事業向けプロジェクトファイナンスの組成について/三井住友ファイナンス&リース(2023年8月1日)
- グリーンローンによる資金調達について/サーラコーポレーション(2023年12月27日)
- 広原蓄電所に対するプロジェクトファイナンスの組成について/三菱UFJ銀行(2024年4月24日)
- 長期脱炭素電源オークションを活用した系統用蓄電池事業へのシンジケートローン/三井住友銀行(2025年5月27日)
- フルマーチャントを前提に行う事業に対する本邦初のプロジェクトファイナンス/三菱UFJ銀行(2025年5月7日)
- 菊川西村蓄電所に対するプロジェクトファイナンスの組成/SBI新生銀行(2026年3月31日)
- 高圧系統用蓄電施設14か所を対象としたノンリコース型融資/リコーリース(2026年4月27日)
融資のほかに、事業の将来の収入を返済原資にする債券(プロジェクトボンド)で資金を集めた例もあります。
2026年4月には、新潟県小千谷市の蓄電所(49MW/231MWh)向けに100億円のプロジェクトボンドが組成されました。
※参照:新潟山谷蓄電所向けプロジェクトボンドの組成について/みずほ証券ほか(2026年4月17日)
国内の蓄電所の事例は、下記記事でも紹介しています。
関連記事:
金融機関が融資審査で確認するポイント
融資を検討するときは、金融機関がどの点を確認するのかを把握しておくことが重要です。
特に次の3つは、融資の判断に影響します。
1.収益性を裏付ける事業計画
金融機関に融資を相談するときは、どの市場からどのように収益を得るのかを明確にします。
系統用蓄電池で収益源として検討される市場は、次の3つです。
- 卸電力市場(JEPX)
- 容量市場
- 需給調整市場
どの市場を活用するのかに加え、想定する市場価格、稼働率、充放電の回数といった前提条件も整理しておく必要があります。
設備の劣化、O&M費用、アグリゲーターへの手数料も含めて収益を試算し、事業として続けられるかを確かめます。
収益シミュレーションは、提案する事業者によって前提条件が違う点に注意が必要です。
複数の事業者から提案を受け、収益の予測とその根拠を比べておくと、金融機関への説明にも使えます。
各市場の仕組みは、下記記事で解説しています。
関連記事:
- 系統用蓄電池とJEPXの関係とは?収益モデル・市場の仕組み・注意点を解説
- 容量市場とは?仕組みやオークションに参加するメリットを簡単に解説
- 需給調整市場とは?仕組みや参加するメリットをわかりやすく解説
2.EPC・アグリゲーター・O&Mの事業体制
系統用蓄電池事業は、設備を購入して設置するだけでは成り立ちません。
設計・施工、設備の制御、市場での取引、保守に、それぞれ別の事業者が関わります。
そのため金融機関に相談すると、EPC、PCS・EMS、アグリゲーターなどの実施体制も確認されます。
主な事業者・設備の役割は、次の表のとおりです。
| 事業者・設備 | 主な役割 |
|---|---|
| EPC | 蓄電池設備の設計・調達・施工 |
| PCS・EMS | 電力の変換と、蓄電池の充放電の制御 |
| アグリゲーター | 蓄電池を制御し、電力市場で運用する |
| O&M | 設備の運転管理・点検・保守 |
誰が設備を建設し、誰が運用・保守するのかが明確になっていることは、金融機関が事業計画の実現性を判断するうえで重要な要素です。
融資を検討するときは、EPCやO&Mの事業者と早い段階で連携し、各事業者の役割と開発スケジュールを整理しておきます。
チクデンでは、系統用蓄電池事業に関わるEPC・アグリゲーター・O&Mの事業者に加え、金融機関の紹介にも対応しています。
必要な事業者や金融機関を探している方は、ご相談ください。
事業者の比較は、下記記事で解説しています。
関連記事:
3.土地確保と系統連系の見通し
融資の審査では、土地と系統連系が確保され、計画どおりに開発を進められる状態かも確認されます。
開発が遅れると、運転開始と収益化の時期もずれるためです。
融資を相談する前に整理しておきたい項目は、次の5つです。
- 土地の取得・賃借の状況
- 系統連系の申請の状況
- 必要な許認可の確認の状況
- 建設・連系・運転開始までのスケジュール
- 工事費や設備費などの初期投資額
土地は、取得・賃借の状況に加えて、用途地域、接道の条件、造成の必要性もよく確認されます。
系統連系についても、申請の状況、接続できる容量、工事負担金、連系の時期を整理しておきましょう。
関連記事:
系統用蓄電池事業の主な資金調達方法
系統用蓄電池事業の資金調達には、銀行融資のほか、日本政策金融公庫、補助金、出資といった方法があります。
どの方法が合うかは、事業の規模、事業者の財務状況、土地・設備の状況、収益計画によって異なります。
1.銀行融資
銀行融資は、系統用蓄電池事業で検討される代表的な資金調達方法です。
案件の規模、所在地、事業者の信用力によって相談先は異なり、メガバンク、地方銀行、信託銀行、信用金庫が選択肢になります。
ただし、どの金融機関でも同じ条件で融資を受けられるわけではありません。
対象とする案件や審査の考え方は金融機関ごとに異なるため、複数の金融機関に相談して条件を比べることが重要です。
2.日本政策金融公庫
日本政策金融公庫の「環境・エネルギー対策資金」は、非化石エネルギーを導入するための設備資金を対象にした融資制度です。
小規模事業者向けの国民生活事業と、中小企業向けの中小企業事業で、限度額が異なります。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 7,200万円 | 直接貸付 7億2千万円(代理貸付 1億2千万円) |
| 返済期間 | 20年以内(うち据置期間2年以内) | 20年以内(うち据置期間2年以内) |
ただし、2026年9月時点の公式ページには、対象の設備として蓄電池の記載がありません。
特別な利率の対象として挙がっているのも、風力・地熱・水力・バイオマス・自家消費型の太陽光の発電設備と、熱利用設備などです。
系統用蓄電池がこの制度の対象になるかは、公庫の支店に確認してください。
確認の結果が出る前に、公庫の融資を前提にした資金計画を組まないようにしましょう。
※参照:環境・エネルギー対策資金(国民生活事業)/日本政策金融公庫
※参照:環境・エネルギー対策資金(中小企業事業)/日本政策金融公庫
3.補助金
補助金を活用できれば、設備費や工事費などの初期投資のうち、自己負担を抑えられる可能性があります。
ただし、補助金だけで事業に必要な資金をすべて賄えるとは限りません。
補助率や対象になる経費は制度によって異なるため、補助金と融資を組み合わせて資金を調達するケースもあります。
補助金は採択や交付決定を前提にせず、使えなかった場合も含めて資金計画を立てておくことが重要です。
関連記事:
4.出資・共同事業
銀行からの借り入れに加えて、投資家から出資を受けたり、他社と共同で事業を開発したりする方法もあります。
特別目的会社(SPC)を設立し、複数の出資者から資金を集めて系統用蓄電池事業を行う方法も選択肢の一つです。
土地を持つ事業者と、蓄電池の設備や運営のノウハウを持つ事業者が協力して、共同で事業を進めるケースもあります。
こうした連携の利点は、資金だけでなく、土地・設備・運営のノウハウを互いに補える点です。
一方で、出資比率、収益の分配、責任の範囲は事前に取り決めておく必要があります。
系統用蓄電池事業の融資に関するよくある質問
系統用蓄電池事業の融資について、よくある質問をまとめました。
融資を受けるために必要な自己資金の目安は?
系統用蓄電池事業の融資に必要な自己資金の割合は、一律には決まっていません。
金融機関ごとに審査の基準が異なるほか、事業規模、事業者の財務状況、収益計画、土地・設備の状況によっても変わります。
そのため自己資金は「何%必要か」から考えるのではなく、まず事業に必要な資金を整理します。
整理しておきたい項目は、次の7つです。
- 蓄電池・PCS・EMSなどの設備費
- 設計・施工費
- 系統連系にかかる費用
- 土地の取得・造成の費用
- O&Mや保険などの運営費
- 金融機関からの借入額
- 補助金による調達額
初期投資額と必要な運転資金を把握したうえで、自己資金・借入・出資・補助金をどう組み合わせるかを検討します。
融資と補助金は併用できる?
系統用蓄電池事業では、補助金と融資を組み合わせて資金を調達する方法もあります。
補助金で初期投資の自己負担を抑え、残りを融資や自己資金で賄う考え方です。
ただし、補助の対象になる経費、補助率、ほかの資金調達との併用の条件は、制度によって異なります。
金融機関によっては、補助金の採択・交付決定の状況を融資の条件として確認する場合もあります。
補助金の公募要領と金融機関の融資条件をそれぞれ確認したうえで、資金計画を立ててください。
融資の相談はいつはじめるべき?
融資の相談は、できるだけ早い段階で始めます。
土地・系統連系・設備構成・収益モデルが固まってから相談する方法もありますが、融資の条件によっては事業計画そのものを見直す必要が出てくるためです。
少なくとも、次の方向性が見えた段階で、金融機関への相談を始めると進めやすくなります。
- 事業用地の候補地を確保している
- 系統連系の見通しを確認している
- 設備構成と概算費用を把握している
- 収益を得る市場と運用方法を検討している
- EPCやアグリゲーターなどの事業者を選定している
金融機関だけでなく、EPCやアグリゲーターにも早い段階で相談し、事業計画の前提条件を確かめておくことも重要です。
低圧(50kW未満)の系統用蓄電池でも融資は受けられる?
低圧の系統用蓄電池(連系出力50kW未満)は、公開されている価格で総額1,450〜2,500万円ほどと、高圧に比べて投資額が小さい設備です。
一方で、1台では電力市場に参加できず、収入はアグリゲーターの運用と契約の条件に左右されます。
この記事で紹介した融資の事例は、いずれも高圧・特別高圧の大規模な案件です。
低圧の案件に同じ形の融資が付くかは、金融機関ごとに確認が必要です。
低圧系統用蓄電池の融資・補助金と、費用や始める前の条件は、下記記事で解説しています。
関連記事:
系統用蓄電池事業の融資についてまとめ
系統用蓄電池事業で融資を受けるには、収益計画、土地、系統連系、EPC・アグリゲーター・O&Mの体制を含めた事業全体の計画を整理することが重要です。
必要な事業者や金融機関を早い段階で選び、それぞれの役割・費用・スケジュールを事業計画に反映しておく必要があります。
すべての事業者を自社で探して条件を比べるのが難しい場合は、系統用蓄電池事業に詳しい専門の事業者に相談するのも一つの方法です。
チクデンでは、事業内容や検討状況に応じて、メーカー・EPC・アグリゲーター・O&M事業者のほか、金融機関の紹介にも対応しています。
「融資を検討するにあたり、どの事業者や金融機関に相談すればよいか分からない」という段階でも、ご利用いただけます。