
|
系統用蓄電池の減価償却をわかりやすく解説|償却期間(耐用年数)や償却方法も紹介
系統用蓄電池事業は、数億円規模の初期投資になるケースもあるため、設備費だけでなく会計・税務まで見据えた事業計画が欠かせません。なかでも重要なのが減価償却です。
減価償却は、設備の取得費用を一度に経費計上するのではなく、法定耐用年数に応じて複数年にわたって費用配分する会計処理です。税負担やキャッシュフロー、金融機関へ提出する事業計画にも影響するため、設備選定と同じくらい重要な検討項目といわれています。
>>系統用蓄電池の減価償却とは
本記事では、系統用蓄電池の減価償却の基本から、法定耐用年数、償却方法、事業計画を立てる際の考え方までわかりやすく解説します。
チクデンの特徴
・登録不要ですぐ比較相談できる
・検討状況に合わせて必要な事業者・進め方をご案内
・業界知識がなくても利用OK
チクデンは、系統用蓄電池の導入や事業参入を検討している方と、信頼できる事業者をつなぐ無料のマッチングサービスです。
案件探しから事業者選び、相見積もりまでをワンストップでサポートし、効率的な比較・検討を実現します。
投資目的の方はもちろん、新規事業として検討している企業や土地活用を考えている方まで、検討状況に応じて最適な進め方をご案内します。
まだ具体的な計画が固まっていない段階でも相談可能です。
情報収集から始めたい方や、信頼できる事業者と効率良く比較・検討したい方は、ぜひチクデンをご活用ください。
| 利用料金 | 無料 |
|---|---|
| 利用者 | 投資家・事業会社、デベロッパー・土地所有者、EPC施工事業者、アグリゲーター・電池メーカー |
| 提携機関 | 物件販売、EPC、メーカー、金融機関、アグリゲーター |
| 対応可能エリア | 日本全国 |
| 可能マッチング | ・購入者(投資家・事業会社)⇔ 販売者(案件・蓄電所) ・土地所有者 ⇔ EPC施工会社 ・土地権利販売者 ⇔ 土地権利購入者 ・アグリゲーター・電池メーカーなどの業者マッチング |
| 公式サイト | https://battery-navi.jp/ |
目次
系統用蓄電池の減価償却とは
系統用蓄電池事業を検討する際、収支計画の根幹を握る重要な要素の一つが減価償却です。高額な初期投資を伴う本事業において、減価償却の扱い方を誤ると、帳簿上の損益と手元の資金繰りに大きなズレが生じるリスクがあります。
※参照:減価償却のあらまし/国税庁
ここから、減価償却について詳しくお伝えしていきます。
減価償却が事業収支に与える影響
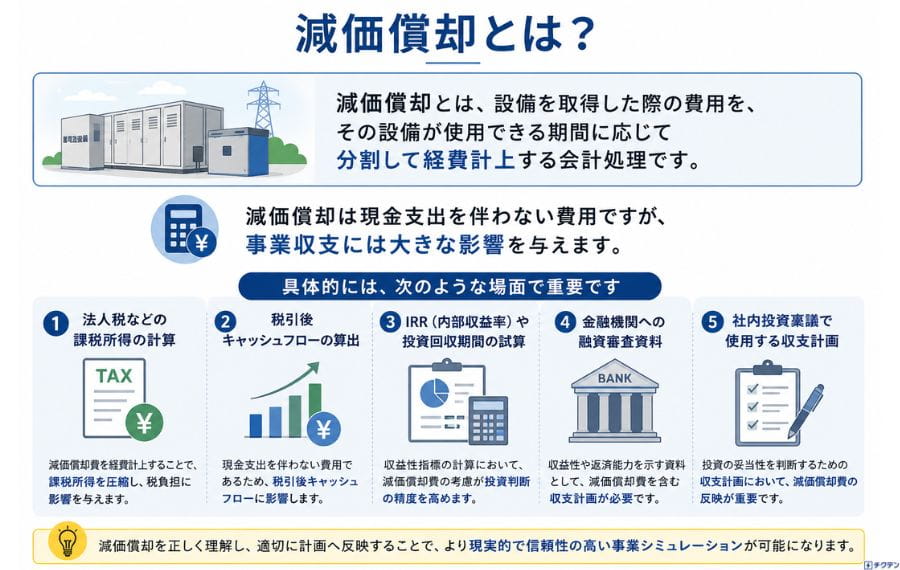
減価償却とは、取得した固定資産の購入費用を一度に費用処理(損金算入)するのではなく、法定耐用年数などに応じて複数年にわたり費用計上する会計手続きです。
減価償却費は実際の現金支出を伴わない費用ですが、会計上の利益や課税所得に影響します。その結果、税負担や税引後キャッシュフローにも影響を与えるため、事業収支を検討するうえで重要な要素です。
系統用蓄電池事業では、減価償却費を適切に反映した収支シミュレーションを行うことで、より実態に近い投資回収期間やIRR(内部収益率)の検討につながります。
初期投資が大きいため計画的な減価償却が重要になる
系統用蓄電池の導入には蓄電池本体だけでなく、PCS(パワーコンディショナ)や受変電設備、土地造成工事などが必要なため、数億円規模の初期投資(CAPEX)となるケースもあります。
この設備投資は、取得時に全額を費用計上するのではなく、減価償却によって複数年にわたり費用配分されます。
そのため、減価償却の方法や期間は、初年度からの税負担や税引後キャッシュフロー、IRR(内部収益率)、融資返済計画などに影響を与える大切な要素です。
事業計画を立てる際は、減価償却だけでなく設備更新費・市場収益・税負担を反映した税引後キャッシュフローで、事業性を判断することが重要です。
系統用蓄電池の法定耐用年数は17年?
系統用蓄電池の法定耐用年数について調べると、「17年」という数字を目にすることがあります。
ただし、この17年はすべての設備に一律で適用されるわけではありません。また、法定耐用年数は税務上の基準であり、実際に設備を使用できる年数とは必ずしも一致しない点にも注意が必要です。
ここでは、法定耐用年数が17年とされる理由や実際の設備寿命との違いなどについて解説します。
法定耐用年数17年とされる理由
系統用蓄電池は、多くの場合機械及び装置(電気業用設備)として法定耐用年数17年が適用されます。
これは、法定耐用年数が設備の実際の寿命ではなく、税務上どのくらいの期間で取得費用を費用配分するかを定めた基準であるためです。
発電や送配電など電気事業に使用される機械及び装置は、耐用年数省令で17年と定められており、系統用蓄電池もこの区分に該当するケースが多く見られます。
ただし、実際の適用区分は設備構成や契約内容によって異なる場合もあるため、設備構成や見積内容をもとに、系統用蓄電池の実績がある税理士などの専門家へ確認することをおすすめします。
※参照:減価償却資産における「機械及び装置」と「器具及び備品」の区分について/国税庁
蓄電池全体が一律の耐用年数になるわけではない
系統用蓄電池は、1つの設備だけで構成されているわけではありません。
例えば系統用蓄電池は、蓄電池モジュール、PCS、EMS、受変電設備など、複数の設備で構成されます。
これらは資産区分が異なる場合があり、それぞれで耐用年数や会計処理が変わる可能性があります。そのため、施工業者(EPC)の見積書を確認し、どの設備をどの資産区分で計上するのかを整理しておくことが重要です。
法定耐用年数は税務上の基準であり実際の寿命とは異なる
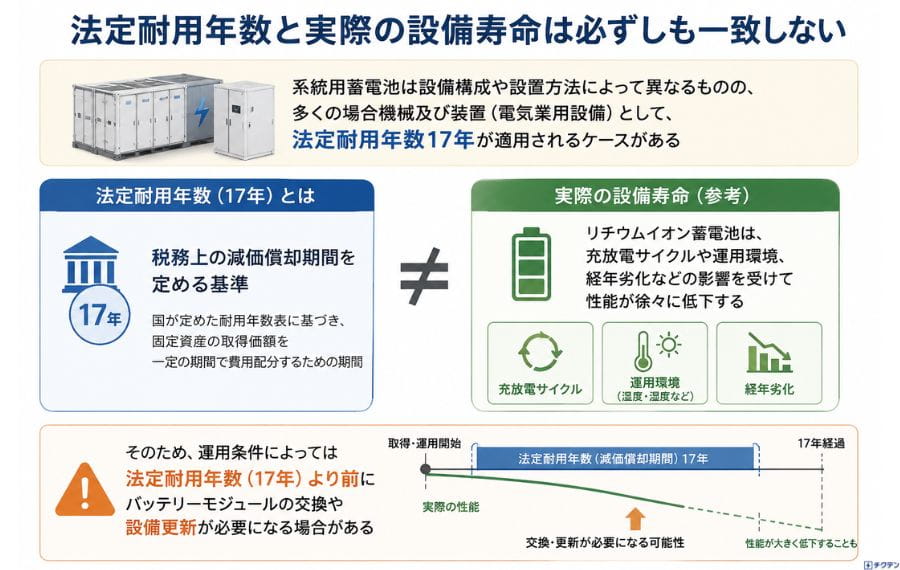
最も重要なポイントは、法定耐用年数(17年)と実際の設備寿命は必ずしも一致しないという点です。
法定耐用年数は、税務上の減価償却期間を定める基準です。一方、リチウムイオン蓄電池は、充放電サイクルや運用環境、経年劣化などの影響を受けて性能が徐々に低下します。
そのため法定耐用年数は17年でも、実際にはモジュール交換や更新投資が必要になるケースがあります。事業計画では、更新CAPEXも含めて長期収支を検討することが重要です。
減価償却方法(定額法・定率法)はどう考えるべきか
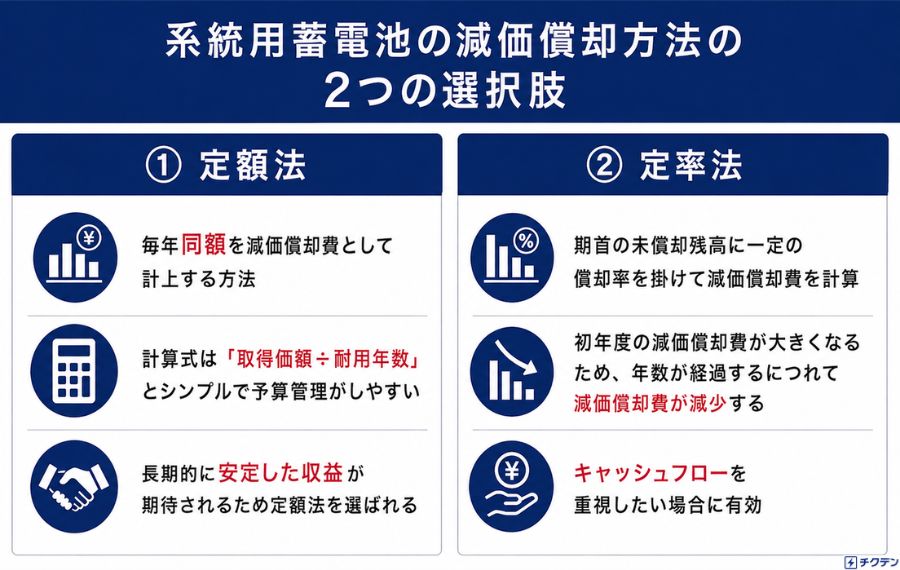
減価償却には、主に定額法と定率法があります。
どちらを採用するかによって、各年度の減価償却費や利益、税負担が変わるため、事業計画にも影響します。
法人で採用される償却方法の基本
法人が採用する主な減価償却方法には、定額法と定率法があります。それぞれ特徴が異なるため、事業計画への影響を理解しておくことが重要です。
| 償却方法 | 特徴 | 計算方法 | 系統用蓄電池事業での考え方 |
|---|---|---|---|
| 定額法 | 法定耐用年数にわたり、毎年ほぼ同額を減価償却する方法 | 取得価額×定額法の償却率 | 利益や費用が平準化しやすく、中長期の事業計画を立てやすい |
| 定率法 | 初年度ほど減価償却費が大きく、年々減少していく方法 | 未償却残高×定率法の償却率 ※ただし、上記の金額が償却保証額に満たなくなった年分以後は改定取得価額×改定償却率の算式 | 初期の課税所得を抑えやすい一方、採用できる資産区分が限定される場合がある |
ただし、法人税法では資産区分によって採用できる償却方法が異なります。建物や建物附属設備、構築物などは定額法が適用される一方、機械及び装置などは一定の条件のもとで異なる償却方法を選択できる場合があります。
系統用蓄電池は設備構成や資産区分によって会計処理が異なる可能性があるため、自社の設備がどの区分に該当するかを確認したうえで、税理士などの専門家へ相談することが重要です。
※参照:No.2106 定額法と定率法による減価償却(平成19年4月1日以後に取得する場合)/国税庁
償却方法は利益計画や資金計画にも影響する
減価償却方法は、単なる会計処理ではありません。選択する償却方法によって各年度の税負担や税引後キャッシュフローが変わるため、IRRや投資回収期間、金融機関へ提出する事業計画にも影響します。
関係する項目
- 初年度から数年間の税負担
- 税引後キャッシュフロー
- IRR(内部収益率)や投資回収期間
- 金融機関への融資審査
- 社内投資稟議で使用する事業計画
など
系統用蓄電池事業では、設備価格だけでなく、減価償却費や税負担を反映した税引後キャッシュフローをもとに事業性を評価することが一般的です。
そのため、採用する償却方法や適用される耐用年数は、融資計画や投資判断にも影響する重要な要素です。
市場価格や設備構成、補助金の有無なども踏まえ、複数の条件で収支シミュレーションを比較すると、より実態に近い事業計画を作成しやすくなります。
補助金を活用した場合の減価償却の考え方
系統用蓄電池事業では、国や自治体の補助金を活用できるケースがあります。補助金によって初期投資を抑えられる可能性があり、補助金を受けて取得した設備も原則として減価償却の対象です。
また、補助金の会計処理や税務処理は事業収支にも影響するため、制度を正しく理解したうえで収支計画を作成することが重要です。
補助金を受けても減価償却は必要
補助金を受けて設備を導入した場合でも、取得した固定資産は減価償却の対象です。
ただし、圧縮記帳を適用した場合は資産の帳簿価額が減額されるため、その後の減価償却費が変わることがあります。
圧縮記帳とは?
一定の要件を満たす場合に、補助金を活用して取得した固定資産について、補助金相当額を資産の帳簿価額から減額できる制度です。
これにより、補助金受領年度の税負担を一定程度軽減できる場合があります。
例えば設備取得額5億円、補助金2億円の案件で、補助金相当額の圧縮記帳が認められた場合、圧縮後の帳簿価額は3億円となり、その後の減価償却費も変わります。
一方で、すべての補助金で圧縮記帳が適用できるわけではありません。制度ごとに対象や要件が異なるため、制度内容を確認したうえで会計処理を進める必要があります。
系統用蓄電池事業では補助金額が大きくなることもあり、設備導入前の段階から税理士などの専門家へ相談しておくと安心です。
※参照:第2節 国庫補助金等で取得した資産の圧縮記帳/国税庁
補助金ありきで収支計画を作らない
補助金は初期投資の負担軽減につながる可能性がありますが、採択が保証されているわけではありません。また、制度ごとに対象設備や交付要件、交付時期などが異なります。
系統用蓄電池の事業計画を作成する際は、補助金の採択を前提とするのではなく、「補助金あり」と「補助金なし」の両方のケースで収支シミュレーションを行うことが望ましいでしょう。
補助金が採択されなかった場合や交付時期が遅れた場合も想定して資金計画を立てることで、より実態に即した事業性を検討しやすくなります。
減価償却とあわせて確認したい税制優遇制度
系統用蓄電池事業では、減価償却だけでなく税制優遇制度を活用できる可能性があります。
制度を適切に活用できれば、税負担の軽減や資金計画の改善につながる場合があります。一方で、制度ごとに適用要件が定められているため、事前に対象設備や要件を確認することが重要です。
即時償却(一括償却)が利用できるケースもある
即時償却とは、本来であれば複数年にわたって減価償却する設備の取得費用を、初年度にまとめて損金算入できる制度です。
適用要件や期限は制度によって異なるため、設備選定や補助金申請とあわせて税理士へ確認し、事業計画へ反映することが重要です。
適用できる場合は、初年度の課税所得を抑えられる可能性があります。
ただし、系統用蓄電池設備が常に対象となるわけではありません。制度ごとに対象設備や適用要件、適用期限などが異なるため、最新の制度内容を確認しておきましょう。
- 系統用蓄電池事業者にとってのメリット
-
通常、蓄電池などの設備は法定耐用年数に沿って数年〜十数年かけて減価償却します。しかし即時償却が適用されると、購入した年に設備費用の全額を経費計上できるため、初年度の税負担を大きく軽減できます。
- 対象設備
-
国が認定した特定生産性向上設備等です。機械装置・建物・建物附属設備・構築物・ソフトウェアなどが含まれます。
- 利用できる方
-
1.特定生産性向上設備等に関する投資計画の確認を受けた法人
2.一定以上の投資規模であること(中小企業:5億円以上、大企業:35億円以上)
3.生産性向上や収益性向上の基準を満たすこと
などが求められます。
※参照:
・「電気事業法の一部を改正する法律案」が閣議決定されました/経済産業省
・特定生産性向上設備等投資促進税制の創設/国税庁
税制優遇は適用要件の確認が必要
税制優遇制度は、制度ごとに適用要件が定められています。例えば、次のような要件が設けられている場合があります。
- 対象設備であること
- 対象となる事業者であること
- 一定期間内に取得・事業供用すること
- 所定の申請・証明書類を提出すること
また、税制優遇制度は法改正や制度改正によって適用要件や適用期限が変更される場合があります。
制度名だけで判断するのではなく、自社の設備や事業内容が対象となるかを確認したうえで、収支計画へ反映することが大切です。
※参照:
・No.5434 中小企業経営強化税制(中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は税額控除)/国税庁
・中小企業投資促進税制/中小企業庁
税理士・会計士など専門家への確認も重要
系統用蓄電池事業では設備投資額が大きく、会計・税務上の判断も複雑になることがあります。
専門的な判断が必要な事項例
- 法定耐用年数の適用区分
- 資産区分ごとの減価償却方法
- 圧縮記帳の適用可否
- 税制優遇制度の適用可否
- 補助金受領時の会計処理
一般的な設備投資とは異なる論点もあるため、系統用蓄電池案件の実績がある税理士や会計士へ相談することで、会計・税務面を踏まえた事業計画を作成しやすいです。
減価償却だけで事業性は判断できない
減価償却は事業計画の重要な要素ですが、それだけで系統用蓄電池事業の事業性を判断することはできません。
系統用蓄電池事業では、設備仕様や初期費用、運用方法、市場環境、アグリゲーターとの契約条件など、複数の要素が収益性に影響します。
そのため、減価償却や税負担だけでなく、事業全体の前提条件を総合的に確認することが重要です。
EPCの見積内容も事業計画では確認しておく
EPCの見積書は、設備ごとの資産区分や減価償却を整理する際の参考資料にできます。機器費や工事費などの内訳を確認することで、より実態に即した事業計画を作成しやすい傾向です。
特に、次のような項目は事業収支にも影響するため、複数のEPCで比較すると良いでしょう。
- 蓄電池・PCS・EMSなど設備構成とメーカー
- 受変電設備や系統連系工事の範囲
- 基礎工事や消防設備など付帯工事の内容
- 保証期間や保証内容
- O&M(保守・運用)サービスの有無や費用
- 工期や引き渡し時期
初期費用が安く見えても、保守費用や更新費用が十分に考慮されていない場合、長期的な収支に影響する可能性があります。
複数のEPCから見積りを取得し、価格だけでなく設備構成や保証内容まで比較することが重要です。
チクデンでは、系統用蓄電池の導入条件に合った信頼できるメーカー・EPC事業者を無料でご紹介しています。
JEPX・需給調整市場・容量市場の収益変動も考慮する
系統用蓄電池事業では、JEPX(日本卸電力取引所)の価格差取引や需給調整市場、容量市場などを活用して収益を得るケースがあります。
しかし市場価格や制度は常に変動するため、将来の収益が一定とは限りません。事業計画では、次のような前提条件も整理しておきましょう。
- 市場価格の想定
- 運用方針
- アグリゲーターとの契約条件
- 設備劣化による性能低下
- O&M費用
- 設備更新費
税引後キャッシュフローを試算する際も、複数の収益シナリオを用意することで、リスクを把握しやすいです。
収益シミュレーションは市場価格や劣化率、税金、補助金、設備更新費などの前提条件によって結果が大きく変わるため、複数のシミュレーションを比較することが重要です。
金融機関は減価償却を含めた事業計画を確認している
金融機関が融資を検討する際は、設備価格だけでなく事業全体の収支計画も確認しています。
金融機関は、税引後キャッシュフローや借入返済計画、設備更新費なども含めて事業性を評価します。
特に、次のような項目は事業性を判断するうえで重要な要素です。
- 税引後キャッシュフロー
- 減価償却費を反映した収支計画
- 借入返済計画
- 設備更新費を含めた長期的な資金計画
案件によっては、補助金の活用状況やEPC・O&M事業者の実績、アグリゲーターとの契約内容なども確認されることがあります。
まとめ|減価償却を踏まえた事業計画を作るなら専門家との連携が重要
系統用蓄電池事業では、多くの場合設備「機械及び装置(電気業用設備)」として法定耐用年数17年が適用されます。ただし、法定耐用年数は税務上の基準であり、実際の設備寿命とは必ずしも一致しません。
また、事業計画では減価償却だけでなく、設備更新費や補助金、税制優遇制度、市場収益の変動なども踏まえて収支を検討することが重要です。
>>系統用蓄電池の減価償却について再度見る
特に、以下のような項目は専門的な判断が必要になる場合があります。
- 法定耐用年数や資産区分の判断
- 減価償却方法の選択
- 圧縮記帳の適用可否
- 税制優遇制度の適用可否
- 補助金受領時の会計・税務処理
これらを適切に反映した事業計画を作成するためには、税理士や会計士などの専門家と連携するとともに、EPCやアグリゲーター、O&M会社などの事業者とも情報を共有しながら検討を進めることが大切です。
チクデンでは、系統用蓄電池事業を検討している法人・投資家向けに、EPC、メーカー、アグリゲーター、O&M会社などの事業者をご紹介しています。
事業計画の作成やパートナー選びでお悩みの際は、複数の事業者を比較・相談できる情報収集の場としてご活用ください。