
|
系統用蓄電池は即時償却できる?適用条件や注意点をわかりやすく解説
系統用蓄電池事業は、設備費や工事費など初期投資が大きくなりやすく、税負担も含めた資金計画が重要です。
即時償却を活用できれば、設備取得時の減価償却費を一括で計上し、投資初期の課税所得を抑えられる可能性があります。
>>系統用蓄電池事業における即時償却について詳細を見る
ただし、すべての系統用蓄電池が対象になるわけではない点に注意が必要です。
対象となる税制や要件を確認し、事業全体の収支を踏まえて活用を検討することが欠かせません。
本記事では、系統用蓄電池における即時償却について、詳しく解説していきます。
チクデンの特徴
・登録不要ですぐ比較相談できる
・検討状況に合わせて必要な事業者・進め方をご案内
・業界知識がなくても利用OK
チクデンは、系統用蓄電池の導入や事業参入を検討している方と、信頼できる事業者をつなぐ無料のマッチングサービスです。
案件探しから事業者選び、相見積もりまでをワンストップでサポートし、効率的な比較・検討を実現します。
投資目的の方はもちろん、新規事業として検討している企業や土地活用を考えている方まで、検討状況に応じて最適な進め方をご案内します。
まだ具体的な計画が固まっていない段階でも相談可能です。
情報収集から始めたい方や、信頼できる事業者と効率良く比較・検討したい方は、ぜひチクデンをご活用ください。
| 利用料金 | 無料 |
|---|---|
| 利用者 | 投資家・事業会社、デベロッパー・土地所有者、EPC施工事業者、アグリゲーター・電池メーカー |
| 提携機関 | 物件販売、EPC、メーカー、金融機関、アグリゲーター |
| 対応可能エリア | 日本全国 |
| 可能マッチング | ・購入者(投資家・事業会社)⇔ 販売者(案件・蓄電所) ・土地所有者 ⇔ EPC施工会社 ・土地権利販売者 ⇔ 土地権利購入者 ・アグリゲーター・電池メーカーなどの業者マッチング |
| 公式サイト | https://battery-navi.jp/ |
目次
系統用蓄電池事業における即時償却とは
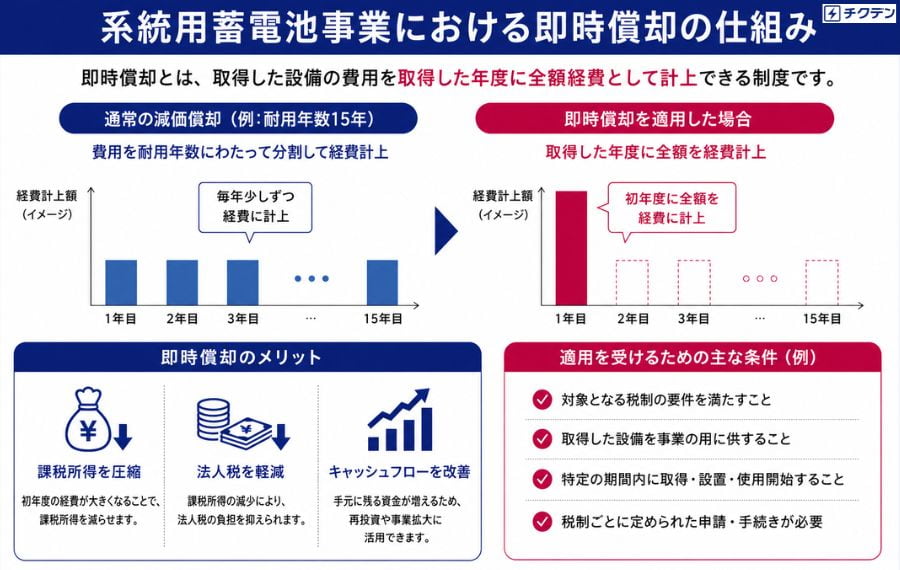
即時償却とは、一定の要件を満たす設備について、取得した年度に取得価額の全額を減価償却費として損金に算入できる税制上の仕組みです。
即時償却や減価償却、税額控除との違いを把握しておくことで、自社の資金計画や事業収支に合った税制を選択しやすくなります。
大規模投資における税負担を前倒しで軽減する制度
通常、設備を取得した場合は、法定耐用年数に応じて減価償却費を計上し、取得価額を複数年度に分けて費用化します。
一方、即時償却が認められる制度を利用すると、対象設備の取得価額を取得した事業年度にまとめて計上できます。
例えば対象となる設備の取得価額が1億円の場合、即時償却を利用できれば、取得した年度に1億円を全額費用として計上することが可能です。
その結果、法人税をはじめとする税負担を取得年度に抑えられる可能性があります。
即時償却は「税金が1億円減る」という意味ではありません。
あくまで費用化のタイミングを前倒しする制度であり、将来の事業年度では計上できる減価償却費が少なくなります。
また実際の税負担への影響は、法人の利益や税率、ほかの税制の利用状況などによって変わります。
減価償却や税額控除との違い
通常の減価償却と即時償却、税額控除は、それぞれ仕組みが異なります。
| 減価償却 | 即時償却 | 税額控除 | |
| 仕組み | 設備の取得費を複数年に分けて経費として計上 | 設備の取得費を取得した年度にまとめて経費として計上 | 設備投資額の一定割合を法人税などから直接差し引く |
| 費用計上のタイミング | 複数年度にわたって計上 | 取得年度に一括計上 | 減価償却とは別に税額を控除 |
| 税負担への影響 | 毎年の課税所得を少しずつ減らせる | 初年度の課税所得を大きく減らせる | 納める税額そのものを減らせる |
| メリット | 長期間にわたって費用を計上できる | 投資初期のキャッシュフロー改善が期待できる | 税負担を直接軽減できる |
| 注意点 | 初年度に計上できる費用は限定される | 将来計上できる減価償却費が少なくなる | 法人税額などが少ない場合、控除しきれないことがある |
通常の減価償却は、設備の取得価額を耐用年数に応じて複数年度にわけて費用計上する仕組みです。
一方、即時償却は対象設備の取得価額を取得年度にまとめて費用計上し、税額控除は設備投資額の一定割合を法人税額などから直接差し引くという違いがあります。
どちらが有利になるかは、事業年度の利益や今後の収益見込みなどによって異なります。
制度の利用可否とあわせて、自社の税務状況を確認することが大切です。
チクデン|系統用蓄電池 – 系統用…
系統用蓄電池の減価償却をわかりやすく解説|償却期間(耐用年数)や償却方法も紹介 – チクデン|系統用蓄…
系統用蓄電池の減価償却について、法定耐用年数(17年)の考え方や定額法・定率法の違い、補助金利用時の会計処理、税制優遇制度までわかりやすく解説。設備の実寿命との違…
系統用蓄電池事業で検討される即時償却関連の税制
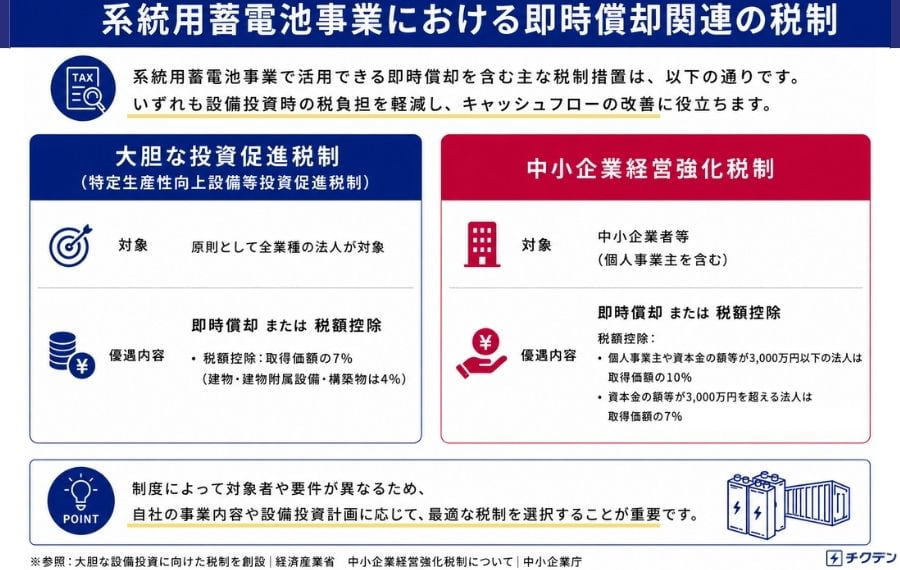
系統用蓄電池事業で検討される税制には、企業規模や投資内容によって複数の選択肢があります。
制度によって対象設備や投資規模、申請方法、償却率などが異なるため、案件ごとに適用できるかどうかを確認することが大切です。
大胆な投資促進税制(特定生産性向上設備等投資促進税制)
大胆な投資促進税制(特定生産性向上設備等投資促進税制)は、高付加価値化につながる大規模な国内設備投資を後押しするため、2026年度(令和8年度)税制改正で創設されました。
原則として企業規模問わず全業種が対象となり、一定の要件を満たす設備投資について、即時償却または税額控除7%(建物・建物附属設備・構築物は4%)が適用されます。
対象となるのは、機械装置や器具備品、工具、建物、構築物、建物附属設備、ソフトウェアといった生産等に必要な設備です。
投資計画期間中の投資額が35億円以上(中小企業者等は5億円以上)で、投資利益率(ROI)が年平均15%以上といった要件もあります。※
あわせて、経済産業大臣による確認を受けることが求められます。
また2029年(令和11年)3月31日までに設備投資計画の産業競争力強化法に基づく確認を受け、確認を受けた日から5年以内に取得して事業に使用した設備等が対象です。
系統用蓄電池事業では、蓄電池設備への大規模な投資を行うケースがあるため、投資規模や設備の内容、事業計画などが要件を満たす場合には活用を検討できる可能性があります。
しかし大胆な投資促進税制は系統用蓄電池を導入すれば自動的に適用される制度ではないため、対象設備や投資計画の要件を事前に確認することが重要です。
中小企業経営強化税制
中小企業経営強化税制は、中小企業者等が経営力向上計画の認定を受け、対象となる設備を取得・制作して事業に使用する場合に、即時償却または税額控除を選択できる制度です。
個人事業主や資本金の額等が3,000万円以下の法人は取得価額の10%、資本金の額等が3,000万円を超える法人は7%の税額控除を選択できます。
適用期限は2026年度末(2027年3月31日)までとされており、系統用蓄電池への適用を検討する場合は、期限を踏まえて早めに設備取得や経営力向上計画の認定手続きを進めることが重要です。※1
※1参照:中小企業経営強化税制について|中小企業庁
※2参照:中小企業経営強化税制(中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は税額控除)|国税庁
系統用蓄電池で即時償却を受けるための主な要件
即時償却は制度によって対象者や設備、申請・認定の条件が異なるため、案件の初期段階から確認しておく必要があります。
1.即時償却の対象設備であること
まず確認したいのが、導入予定の設備が制度上の対象設備に該当するかどうかです。
系統用蓄電池では、蓄電池本体だけでなくPCSやEMS、受変電設備、変圧器、空調設備、消防設備など、複数の設備を組み合わせて蓄電所を構成します。
税制では対象となる設備が定められているケースがほとんどです。
そのため即時償却を検討する際は蓄電所を構成する設備のうち、どの設備が税制の対象となるのかを確認することが重要です。
2.投資計画や事業計画の要件を満たすこと
税制によっては、単に対象設備を購入するだけでなく、投資計画や事業計画について一定の要件を満たす必要があります。
例えば大胆な投資促進税制では、投資計画について経済産業大臣の確認を受ける必要があります。
また、投資額や投資利益率などに関する基準も設けられています。
中小企業経営強化税制では、経営力向上計画の認定を受け、その計画に基づいて対象設備を取得・使用することが基本的な要件です。
系統用蓄電池事業では、土地取得や系統連系、設備調達、EPC、アグリゲーターとの契約など、多くの項目を並行して進めます。
税制だけを切り離して考えるのではなく、事業計画全体の中で適用条件を確認することが大切です。
3.期限内に申請・認定手続きをすること
即時償却を利用するには、対象設備や投資計画が要件を満たしていることを確認したうえで、所定の申請・認定手続きを行う必要があります。
申請先や必要書類、手続き、期限は税制によって異なることから、設備の取得前に確認しておくことが大切です。
また制度は毎年度改正されることも多いため、最新情報を必ずチェックしておきましょう。
系統用蓄電池は投資規模が大きく、税制の適用可否や手続きも複雑になりやすいです。
そのため税理士をはじめ専門家に相談しながら準備を進めると安心です。
系統用蓄電池で即時償却を活用するメリット
即時償却を活用すると、設備投資を行った年度に減価償却費を大きく計上できるため、課税所得を抑えて税負担の発生時期を後ろ倒しにできるケースがあります。
系統用蓄電池は初期投資が大きくなることから、税負担のタイミングを考慮した資金計画も立てやすくなります。
投資初期のキャッシュフロー改善に期待できる
即時償却のメリットの一つは、投資初期のキャッシュフロー改善につながる可能性があることです。
系統用蓄電池事業では、蓄電池やPCSなどの設備費に加えて、工事費、土地取得費・賃料、系統連系費用、造成費、O&M費用、保険料、アグリゲーター費用など、さまざまなコストが発生します。
即時償却を利用すると、対象設備の取得価額を初年度に減価償却費として大きく計上し、損金に算入できます。
これにより、初年度の課税所得を圧縮し、法人税額を抑えられる場合があります。
その結果、法人税の納付額を抑えた分、投資初期の手元資金を確保しやすくなります。
大規模な設備投資における資金計画を立てやすい
即時償却を利用できれば、投資初年度の税負担を抑えられる可能性があるため、自己資金や借入金の返済などを含めた資金計画を検討しやすくなる場合があります。
系統用蓄電池は、設備や工事などを含めると数億円規模の投資となることも珍しくありません。
こうした大規模な事業では、事業のためにSPC(特別目的会社)を設立し、プロジェクトの収益やキャッシュフローをもとに資金調達を行うプロジェクトファイナンスを検討することもあります。
ただし、金融機関が融資を判断する際には、税制だけでなく事業主体の信用力、収益モデル、土地の権利関係、EPCやアグリゲーターの実績なども確認されます。
そのため「即時償却を使えるから融資を受けやすくなる」と単純に考えるのではなく、税引後のキャッシュフローや返済計画まで含めて金融機関と相談することが大切です。
系統用蓄電池で即時償却を活用する際の注意点
即時償却は、投資初期の税負担を抑えやすい一方で、利用することで将来の減価償却費が少なくなる点には注意が必要です。
また税制上のメリットだけで、系統用蓄電池事業への投資を判断するのも避けなければなりません。
将来の減価償却費は減少する
即時償却は設備の取得価額を早い段階で費用化できる一方、その後の年度に計上できる減価償却費が少なくなる点に注意が必要です。
例えば、通常の減価償却では設備費を複数年度にわけて費用計上します。
一方、即時償却を利用すると、対象となる取得価額を初年度に大きく費用化するため、翌年度以降はその設備について計上できる減価償却費が減少します。
つまり、即時償却は長期的な税負担を単純にゼロにするものではなく、税務上の費用計上を前倒しする側面が強い制度です。
系統用蓄電池事業では長期運用を前提に収益シミュレーションを作ることが多いため、税引前の収益だけでなく、税金や減価償却費を反映したキャッシュフローを確認しましょう。
系統用蓄電池事業全体で投資判断する必要がある
即時償却は事業の収益性を高める制度ではなく、税金を支払うタイミングを調整する仕組みであるため、それだけを理由に系統用蓄電池への投資を判断するのは避けるべきです。
系統用蓄電池事業そのものの収益性が低ければ、即時償却を使って初年度の税負担を抑えても、事業全体では十分な利益を確保できない可能性があります。
そのため事業性を検討する際は、少なくとも以下を確認しましょう。
- 土地取得費・賃料
- 系統連系費用・工事負担金
- 蓄電池・PCS・EMSなどの設備費
- EPCの設計・施工費
- O&M費用
- アグリゲーターの手数料・収益配分
- 融資条件
- 補助金の有無
- 電力市場や需給調整市場などの収益前提
- 設備劣化や更新費用
- 税金・保険料
収益シミュレーションは市場価格や稼働率、充放電回数、劣化率、O&M費用、融資条件、税金、設備更新費などの前提によって大きく変わるため、複数事業者のシミュレーションを比較することが重要です。
税制は事業性を検討する一つの要素として捉え、蓄電所全体の収支と資金計画を確認しましょう。
系統用蓄電池の即時償却に関するよくある質問
ここでは、系統用蓄電池の即時償却に関して寄せられやすい質問を取り上げました。
よくある質問を確認しておくことで、制度の対象範囲や利用時の注意点を把握でき、自社にとって適した税制の活用方法を検討しやすくなります。
すべての系統用蓄電池が即時償却の対象になる?
いいえ、すべての系統用蓄電池が自動的に即時償却の対象になるわけではありません。
税制ごとに、対象となる法人や設備の種類、取得価額、事業内容、計画の認定・確認といった要件があります。
特に系統用蓄電池においては複数の設備から構成されるため、「蓄電所として購入した設備がすべて対象になる」とは限りません。
導入予定の設備構成を整理したうえで、専門家に対象可否を確認することが重要です。
>>系統用蓄電池事業で検討される即時償却関連の税制で詳細を見る
即時償却と補助金は併用できる?
即時償却と補助金の併用は、一概に「できる」「できない」とは判断できません。
即時償却は税制上の措置であり、補助金とは制度の仕組みが異なります。
しかしながら補助金側に併用制限が設けられている場合や、補助金を受けた設備の取得価額について税務上の調整が必要になる場合があります。
また補助金は採択されることが保証されているわけではないことに加え、対象設備や事業要件、申請時期、運用条件なども制度ごとに異なります。
そのため、補助金と即時償却をセットで考える場合は、補助金の公募要領と税制の適用条件をそれぞれ確認し、税理士に併用可否を確認することをおすすめします。
即時償却と税額控除はどちらを選ぶべき?
即時償却と税額控除のどちらが有利かは、法人の利益や法人税額、投資額、今後の事業計画などによって変わります。
即時償却は、対象設備の取得価額を早期に損金算入することで、投資初期の課税所得を抑える効果が期待できます。
一方、税額控除は、所定の金額を法人税額などから直接控除する仕組みです。
「即時償却=必ず得」と考えるのではなく、現在の法人税負担と将来の利益見込みを踏まえて比較することが重要です。
系統用蓄電池の即時償却は事業計画を踏まえて活用しよう
系統用蓄電池の即時償却は投資初期の課税所得を抑え、キャッシュフローの改善につながるというメリットがあります。
しかし制度によって対象となる法人や設備、事業、適用期限など要件が異なり、また毎年度改正されることもあるため、投資を決める前に自社の事業計画や設備が対象となるか確認することが大切です。
さらに系統用蓄電池事業では、税制だけでなく、設備費や系統連系費用、収益性、融資条件、運用コストなども含めて事業全体を検討する必要があります。
そのため、EPCや税理士、金融機関、デベロッパー、アグリゲーターなどの関係者と早い段階から相談し、税制の適用可否や事業全体の収支を確認しておくことが重要です。
「蓄電池事業全体の進め方を相談したい」という方は、チクデンまでお気軽にお問い合わせください。
事業内容に応じて、適切な事業者をご案内します。